内外涂塑排污管调价汇总 塑料管道市场近期波动解析
一、概述:内外涂塑排污管与塑料管道市场联动
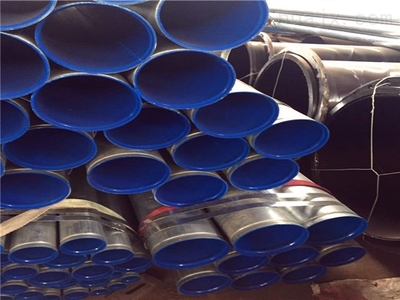
内外涂塑排污管(又称钢塑复合管)以钢管为基体,内外壁涂覆聚乙烯(PE)或环氧树脂(EP)等塑料层,兼具钢管的机械强度和塑料的耐腐蚀性能,广泛应用于市政排污、化工废水、矿山尾矿等工程领域。2024年以来,受上游原材料价格波动、环保政策收紧及下游需求变化影响,内外涂塑排污管及其所属的塑料管道大类经历了多轮调价。本文对近期调价情况进行汇总,并分析背后驱动因素。
二、近期调价汇总(2024年1月—2024年6月)
| 时间段 | 产品类型 | 调价幅度 | 主要地区 | 调价原因简述 |
|--------|----------|----------|----------|--------------|
| 2024年1月 | 内外涂塑排污管(PE涂层) | 上涨3%~5% | 华东、华北 | 钢管基材上涨,春节前备货 |
| 2024年2月 | 内外涂塑排污管(EP涂层) | 持平 | 全国 | 春节假期,成交清淡 |
| 2024年3月 | 内外涂塑排污管 | 上涨2%~4% | 华南、西南 | 聚乙烯原料上涨,环保限产 |
| 2024年4月 | 塑料管道(PVC/PE) | 下跌2%~3% | 华东、华中 | 需求恢复不及预期,库存高位 |
| 2024年5月 | 内外涂塑排污管 | 上涨5%~8% | 全国 | 环氧树脂暴涨,钢管紧缺 |
| 2024年6月 | 内外涂塑排污管 | 回调2%~3% | 华东、华南 | 原料回落,终端抵触高价 |
补充说明:
- 不同厂家、口径、涂层厚度及订单量对实际成交价影响较大,上述幅度为市场主流参考区间。
- 塑料管道中,PVC-U、PE给水/排污管调价节奏与内外涂塑管并非完全同步,但成本联动明显。
三、调价核心驱动因素分析
1. 原材料成本
内外涂塑排污管的成本构成中,钢管约占55%~65%,塑料涂层原料(PE/环氧树脂)约占15%~25%。2025年一季度铁矿石、焦炭价格上行,带动钢管出厂价上涨;聚乙烯受原油价格及装置检修影响,价格震荡走高。两者叠加,推动管厂两次上调报价。
2. 环保与能耗政策
河北、山东、江苏等地对钢管和涂塑加工环节的环保要求趋严,部分中小型涂塑厂限产或停产,供应收缩,间接支撑价格。
3. 下游需求
市政排污工程、污水处理厂提标改造项目在春季集中开工,对内外涂塑排污管的需求阶段性放量。但房地产及基建资金到位偏慢,塑料管道整体需求疲软,导致部分品类出现降价去库。
4. 物流与区域价差
华东、华南地区调价频繁,主要因当地产业集群、运输便捷、市场竞争充分。西北、东北地区因运费占比高,调价滞后且幅度偏小。
四、塑料管道各品类调价对比
| 品类 | 近期趋势 | 与内外涂塑排污管关联 |
|------|----------|----------------------|
| PVC-U排污管 | 弱势下行 | 替代竞争,但钢塑管耐压更优 |
| PE给水/排污管 | 小幅上涨 | 同受聚乙烯原料影响 |
| PP-R热水管 | 平稳为主 | 应用领域不同,联动较弱 |
| 玻璃钢管道 | 涨跌互现 | 部分排污工程替代表现 |
| 内外涂塑排污管 | 先涨后跌 | 成本主导,回归理性 |
五、后市展望与建议
展望:
- 短期(2025年三季度):原材料价格高位震荡,但终端对高价接受度有限,预计内外涂塑排污管价格以稳中偏弱为主,局部灵活让利。
- 中期:若基建资金加速落地,排污管网改造需求释放,可能带动一波回调后的反弹。
对企业建议:
1. 锁定原料成本:可利用期货或远期合同对冲钢管、树脂价格波动风险
2. 关注政策:及时跟踪环保限产及市政招标信息,调整生产节奏
- 区域定价:根据物流成本和竞争格局,实行差异化报价
- 产品升级:加大高耐蚀、大口径涂塑管研发,提升溢价能力
六、
内外涂塑排污管作为塑料管道家族中的重要成员,其调价既受钢材与塑料双重成本驱动,也与环保、供需、区域市场密切相关。2024年上半年的“先涨后跌”行情反映了成本推动与需求抑制的博弈。从业者需理性看待短期波动,以技术、服务和成本管控构建长期竞争力。